প্রিন্ট এর তারিখ : ২২ নভেম্বর ২০২৬ ||
প্রকাশের তারিখ : ১১ নভেম্বর ২০২৬
লিপস্টিক ইফেক্ট: আজকের বিলাসিতা, আগামীর কিস্তি
 ইসরাত জাহান ||
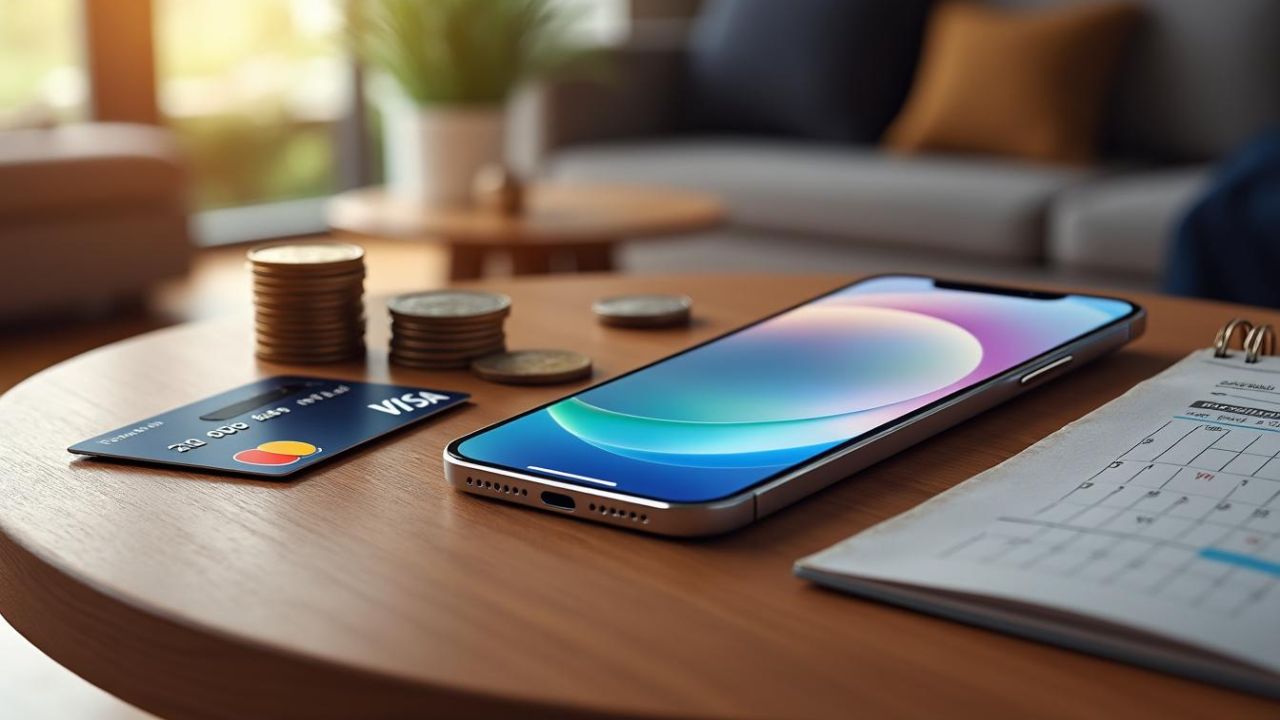
অর্থনৈতিক অনিশ্চয়তার সময়ে বাংলাদেশের তরুণদের ভোগবাদী জীবনযাপনের এক অদৃশ্য গল্প“টাকাটা এখন নেই, সমস্যা কী? EMI তো আছে!”কথাটা শুনতে খুব সাধারণ। নতুন ফোন, ব্র্যান্ডেড পোশাক, দামি ঘড়ি কিংবা পছন্দের কোনো গ্যাজেট—হাতে পুরো টাকা না থাকলেও কেনাকাটা থেমে থাকছে না। কয়েকটি কিস্তিতে ভাগ হয়ে যাচ্ছে দাম, আর পূরণ হচ্ছে অনেক দিনের শখ। কিন্তু সেই শখ পূরণের পেছনে যে ভবিষ্যতের আয়ের একটি অংশ আগেই খরচ হয়ে যাচ্ছে, তা কি আমরা সবসময় ভাবি?বাংলাদেশের শহুরে তরুণদের জীবনযাপনে এমন দৃশ্য এখন আর খুব অচেনা নয়। সামাজিক যোগাযোগমাধ্যমে অন্যের সাজানো জীবন দেখে নিজের জীবনকেও তেমন করে সাজানোর আকাঙ্ক্ষা তৈরি হচ্ছে। নতুন আইফোন, নামী ব্র্যান্ডের পোশাক, রেস্টুরেন্টে খাওয়া, বিদেশ ভ্রমণ কিংবা নিয়মিত অনলাইন শপিং—সবকিছু মিলিয়ে গড়ে উঠছে এক নতুন ভোগের সংস্কৃতি। আয় সীমিত হলেও আকাঙ্ক্ষার তালিকা ছোট হচ্ছে না। বরং EMI, ক্রেডিট কার্ড ও বিভিন্ন কিস্তির সুবিধা সেই আকাঙ্ক্ষা পূরণের পথ সহজ করে দিচ্ছে।এখানেই আলোচনায় আসে Lipstick Effect বা লিপস্টিক ইফেক্ট। অর্থনীতিতে এই ধারণাটি বোঝায়, অর্থনৈতিক অনিশ্চয়তা বা মন্দার সময়ে মানুষ বড় ধরনের বিলাসী কেনাকাটা কমিয়ে দিলেও তুলনামূলক ছোট কিছু বিলাসপণ্যের প্রতি আগ্রহ ধরে রাখতে পারে। অর্থাৎ বড় কোনো আনন্দ কেনার সামর্থ্য না থাকলেও ছোটখাটো বিলাসিতার মাধ্যমে নিজের ভালো লাগা বজায় রাখতে চায়। একে অনেকটা অনিশ্চিত সময়ে মানসিক স্বস্তি খোঁজার ভোগপ্রবণতা বলা যায়।২০১২ সালে Sarah E. Hill ও তাঁর সহগবেষকদের Journal of Personality and Social Psychology-তে প্রকাশিত একটি গবেষণায় দেখা যায়, অর্থনৈতিক মন্দার সংকেত নারীদের কিছু সৌন্দর্যবর্ধক পণ্যের প্রতি আগ্রহ বাড়াতে পারে। তবে একই সময়ে ইলেকট্রনিকস ও গৃহস্থালি পণ্যের মতো কিছু পণ্যের প্রতি আগ্রহ কমে যাওয়ার প্রবণতাও দেখা যায়। পরবর্তী সময়ে Daniel MacDonald ও Yasemin Dildar-এর ২০২০ সালের গবেষণায় যুক্তরাষ্ট্রের Great Recession চলাকালে ১৮–৪০ বছর বয়সী নারীদের প্রসাধনী খাতে ব্যয় বৃদ্ধির প্রমাণ পাওয়া যায়; একই সময়ে পোশাকে ব্যয় কমেছিল।বর্তমান প্রজন্মের ভোগ-আচরণে একটি সূক্ষ্ম পরিবর্তন লক্ষ করা যায়। দীর্ঘমেয়াদি সম্পদ অর্জনের সামর্থ্য সীমিত হলেও, একটি আকর্ষণীয় জীবনযাপনের প্রতি তাদের আকাঙ্ক্ষা তীব্র। একটি উদাহরণ দিয়ে ব্যাপারটা আরো সহজে বুঝি, একটি বাড়ি কেনা এখন অনেকের নাগালের বাইরে হতে পারে, কিন্তু ব্র্যান্ডেড পোশাক, দামি স্মার্টফোন কিংবা পছন্দের জীবনযাপনের অনুষঙ্গগুলো নিজের ক্ষমতার মধ্যে আছে। তাই এই ব্যাপার গুলোর প্রতি ঝুঁকে যাচ্ছে মানুষ।তবে বাংলাদেশের বাস্তবতায় এই ধারণার সঙ্গে আরও একটি বিষয় যুক্ত হয়েছে—কিস্তিতে ভোগের সুযোগ। ২০২৬ সালের ফেব্রুয়ারিতে The Business Standard-এর একটি প্রতিবেদনে উঠে এসেছে, কীভাবে ক্রেডিট কার্ডের EMI সুবিধা বাংলাদেশে স্মার্টফোন, আসবাবপত্রসহ বিভিন্ন পণ্য কেনার ধরন বদলে দিচ্ছে। একবারে পুরো দাম পরিশোধ করতে না পারলেও কিস্তির সুবিধা ক্রেতাদের কেনাকাটায় উৎসাহিত করছে। ফলে বর্তমানের সীমিত আয় দিয়েও ভবিষ্যতের আয়ের ওপর নির্ভর করে ভোগের সুযোগ তৈরি হচ্ছে।এখানে একটি বিষয় পরিষ্কার করা জরুরি। Lipstick Effect এবং EMI-নির্ভর কেনাকাটা একই অর্থনৈতিক ঘটনা নয়। প্রথমটি অনিশ্চয়তার সময়ে ছোট বিলাসিতার মাধ্যমে মানসিক স্বস্তি খোঁজার প্রবণতা, আর দ্বিতীয়টি বর্তমানের কেনাকাটার খরচ ভবিষ্যতের আয়ে ছড়িয়ে দেওয়ার একটি আর্থিক ব্যবস্থা। তবে বাংলাদেশের তরুণদের ভোগবাদী জীবনযাপনে এই দুটি প্রবণতার মধ্যে একটি সম্পর্ক তৈরি হতে পারে। ছোট-বড় নানা আকাঙ্ক্ষা পূরণে মানুষ যখন কিস্তির সুবিধা ব্যবহার করে, তখন প্রশ্ন ওঠে—এই কেনাকাটা কি প্রয়োজনের তাগিদে, নাকি নিজের জীবনযাত্রাকে অন্যের চোখে আরও আকর্ষণীয় করে তোলার জন্য?অবশ্য EMI ব্যবহার করাই যে ভুল, তা নয়। প্রয়োজনীয় পণ্য কেনা, ব্যবসার কাজে যন্ত্রপাতি কেনা কিংবা সুপরিকল্পিতভাবে কিস্তির সুবিধা নেওয়া আর সামর্থ্যের বাইরে গিয়ে কেবল জীবনযাত্রার মান প্রদর্শনের জন্য ঋণ নেওয়া এক বিষয় নয়। সমস্যা তৈরি হয় তখন, যখন বর্তমানের ভোগের আনন্দ ভবিষ্যতের আর্থিক নিরাপত্তাকে পেছনে ঠেলে দেয়। মাসের বেতন হাতে আসার আগেই যখন তার একটি অংশ আগের কেনাকাটার কিস্তি পরিশোধে নির্ধারিত হয়ে যায়, তখন নিজের প্রয়োজন, সঞ্চয় কিংবা জরুরি পরিস্থিতির জন্য অর্থের পরিমাণও সংকুচিত হতে থাকে।আমরা কি ক্রমেই এমন এক সংস্কৃতির দিকে এগোচ্ছি, যেখানে সম্পদ তৈরির চেয়ে সম্পদ থাকার মতো জীবন দেখানো বেশি গুরুত্বপূর্ণ হয়ে উঠছে? যেখানে সঞ্চয় ও বিনিয়োগের চেয়ে নতুন কিছু কেনার আনন্দ বেশি আকর্ষণীয়? সামাজিক যোগাযোগমাধ্যমে অন্যের জীবনযাপনের দৃশ্য দেখে নিজের সামর্থ্যের বাইরে গিয়ে একই রকম জীবন পাওয়ার চেষ্টা কি আমাদের আর্থিক সিদ্ধান্তগুলোকে প্রভাবিত করছে?অবশ্য বাংলাদেশের তরুণদের মধ্যে এই প্রবণতা কতটা বিস্তৃত, তা প্রমাণ করার মতো জাতীয় পর্যায়ের পর্যাপ্ত গবেষণা এখনো নেই। তাই একে পুরো প্রজন্মের অভ্যাস বলা যাবে না। কিন্তু চারপাশের ভোগের সংস্কৃতি, সামাজিক যোগাযোগমাধ্যমের প্রভাব এবং কিস্তিনির্ভর কেনাকাটার বিস্তার আমাদের ভাবার যথেষ্ট কারণ তৈরি করে।বাংলাদেশের ক্রেডিট কার্ড অর্থনীতি: কী বলছে পরিসংখ্যান?বাংলাদেশে ক্রেডিট কার্ডের ব্যবহার ও লেনদেনের বিস্তার ভোক্তা-অর্থনীতির পরিবর্তনের একটি গুরুত্বপূর্ণ দিক। বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে প্রকাশিত আগস্ট ২০২৬-এর পরিসংখ্যান অনুযায়ী, ওই মাসে ক্রেডিট কার্ডের মাধ্যমে অভ্যন্তরীণ লেনদেনের পরিমাণ ছিল প্রায় ৪ হাজার ৮৯ কোটি টাকা। একই সময়ে কার্ডধারীদের কাছে ব্যাংকগুলোর মোট বকেয়া ঋণের পরিমাণ দাঁড়ায় প্রায় ১৪ হাজার ৪৮২ কোটি টাকা। সূত্র: বাংলাদেশ ব্যাংকের পরিসংখ্যানের ভিত্তিতে প্রকাশিত প্রতিবেদন।এই পরিসংখ্যান ক্রেডিট কার্ড ব্যবহারের বিস্তার এবং ঋণের পরিমাণ সম্পর্কে ধারণা দেয়। তবে এসব অর্থের কতটা বিলাসী জীবনযাপনে ব্যয় হয়েছে, তা নির্দিষ্ট করে বলা সম্ভব নয়।তবুও একটি প্রশ্ন গুরুত্বপূর্ণ—ক্রেডিট কার্ড কি মানুষের প্রকৃত ক্রয়ক্ষমতা বাড়াচ্ছে, নাকি ভবিষ্যতের আয়কে আগাম ব্যয় করার সুযোগ তৈরি করছে? কারণ ঋণ নিয়ে কেনাকাটার সক্ষমতা আর প্রকৃত আর্থিক সক্ষমতা এক বিষয় নয়।শেষ পর্যন্ত প্রশ্নটি শুধু আমরা কী কিনছি, তা নয়; বরং কেন কিনছি এবং সেই কেনাকাটার মূল্য কতটা দীর্ঘ সময় ধরে আমাদের বহন করতে হচ্ছে।কারণ, আজকের কেনাকাটা যদি আগামী দিনের আয় আগেই খরচ করে ফেলে, তাহলে হাতে থাকা বিলাসিতার আড়ালে ভবিষ্যতের আর্থিক স্বাধীনতাটাই হয়তো হারিয়ে যাচ্ছে।
প্রধান সম্পাদক : কাদির নোমান, সম্পাদক : আল জাবিরী, প্রকাশক : আবদুর রহমান কপিরাইট © ২০২৫ সর্বস্বত্ব সংরক্ষিত দিকপাল
 প্রিন্ট করুন
 সেভ করুন